

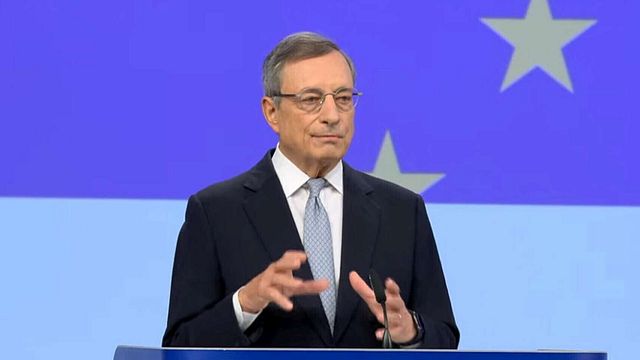
Mario Draghi individua una delle chiavi per comprendere le proteste giovanili esplose in Europa: quando le aspettative si fermano, la rabbia trova una strada per farsi sentire: "Non è affatto semplice spiegare queste rivolte in tre Paesi diversi; ognuno ha le proprie motivazioni specifiche". L'ex presidente della Banca centrale europea ed ex presidente del Consiglio ne ha parlato in un'intervista a Bloomberg, sottolineando come sia difficile ricondurre manifestazioni nate in contesti differenti a un'unica spiegazione.
"L'unico elemento che accomuna tutti e tre i casi è che, l'anno prossimo, si terranno elezioni di estrema importanza" ha aggiunto "Tuttavia, questa è solo la cornice. A mio avviso, la spiegazione più solida risiede nel blocco delle aspettative: i giovani hanno la sensazione che nessuno li ascolti".
Perché cresce il malessere -
Il disagio delle nuove generazioni, nell'analisi di Mario Draghi, non si esaurisce nella sfiducia verso la politica. Alla base ci sarebbe anche la percezione di una società incapace di offrire prospettive concrete a chi si affaccia al mondo degli adulti. "I giovani percepiscono le dinamiche sociali come bloccate: fanno fatica a trovare un lavoro e si sentono impreparati di fronte a una società che sta vivendo una trasformazione tecnologica rapidissima" ha affermato l'ex presidente della Bce.

Il problema, dunque, riguarda contemporaneamente le opportunità economiche, la mobilità sociale e la velocità del cambiamento. In questo scenario, la sensazione di non avere voce e di non riuscire a incidere sul proprio futuro può alimentare la frustrazione. Le proteste diventano così il segnale di un malessere che le istituzioni sono chiamate a comprendere, senza ridurlo esclusivamente a una questione di ordine pubblico o di competizione elettorale.
Francia, il deficit e il debito sotto osservazione -
Nell'intervista a Bloomberg, Draghi affronta anche la situazione economica francese e le tensioni sui mercati finanziari. Il suo giudizio parte da una criticità strutturale: i conti pubblici di Parigi, segnati da un disavanzo persistente e da un debito in crescita. "La Francia presenta uno specifico problema di natura fiscale: il Paese registra un deficit di bilancio da molti anni e il rapporto debito/Pil è in costante aumento da oltre un decennio, forse addirittura da quindici anni" ha spiegato. La situazione diventa più delicata in un contesto internazionale caratterizzato da un aumento rapido dei tassi d'interesse. "Ora, in un contesto globale caratterizzato da un rapido rialzo dei tassi di interesse, tale deficit di bilancio appare di difficile gestione" ha aggiunto.
Il tema centrale riguarda il possibile intervento dell'Eurotower per contenere un eventuale aumento dei differenziali di rendimento tra i titoli di Stato francesi e quelli degli altri Paesi dell'area euro. Draghi ha invitato a leggere gli spread anche come un segnale delle valutazioni degli investitori sul rischio legato alle finanze pubbliche e alla situazione politica. "Se mi chiedete se la Bce interverrà per ridurre gli spread sui mercati, osservate bene questi differenziali: essi rappresentano, in sostanza, un nuovo prezzaggio del rischio fiscale e politico" ha affermato. Da qui la sua valutazione sulle possibilità di un'azione della banca centrale: "In altre parole, almeno per il momento, ritengo che la soglia necessaria per far scattare un intervento della Bce sia piuttosto elevata".
Perché la Bce non dovrebbe intervenire -
A sostegno della sua posizione, l'ex presidente della Bce individua due condizioni fondamentali per giustificare un intervento attraverso gli strumenti a disposizione dell'istituzione: la presenza di un contagio finanziario significativo e un malfunzionamento del meccanismo di trasmissione della politica monetaria. Il primo elemento riguarda il rischio che le difficoltà di un singolo Paese si estendano al resto dell'area euro, provocando tensioni più ampie sui mercati. Ma, secondo Draghi, al momento questo scenario non si sta manifestando in misura tale da richiedere una risposta straordinaria.
"Una di queste è l'inflazione, che peraltro è ulteriormente aumentata secondo gli ultimi dati" ha osservato, richiamando anche la dinamica dei prezzi tra i fattori da considerare: "Il secondo motivo è che gli strumenti disponibili per un intervento possono essere utilizzati solo in presenza di due condizioni".
La seconda riguarda invece il funzionamento del credito. Per giustificare un intervento, ha spiegato Mario Draghi, dovrebbe verificarsi un'alterazione del meccanismo attraverso il quale le decisioni di politica monetaria raggiungono famiglie e imprese, influenzando le condizioni di finanziamento. "La seconda condizione, forse la più importante, riguarda un eventuale malfunzionamento del meccanismo di trasmissione: i banchieri centrali parlano di un'alterazione nei mercati del credito" ha ggiunto. Anche su questo fronte, però, l'ex presidente non individua segnali sufficienti: "Non riscontriamo nulla di tutto ciò; anzi, gli ultimi dati sui flussi di credito indicano che l'erogazione di prestiti bancari è aumentata".